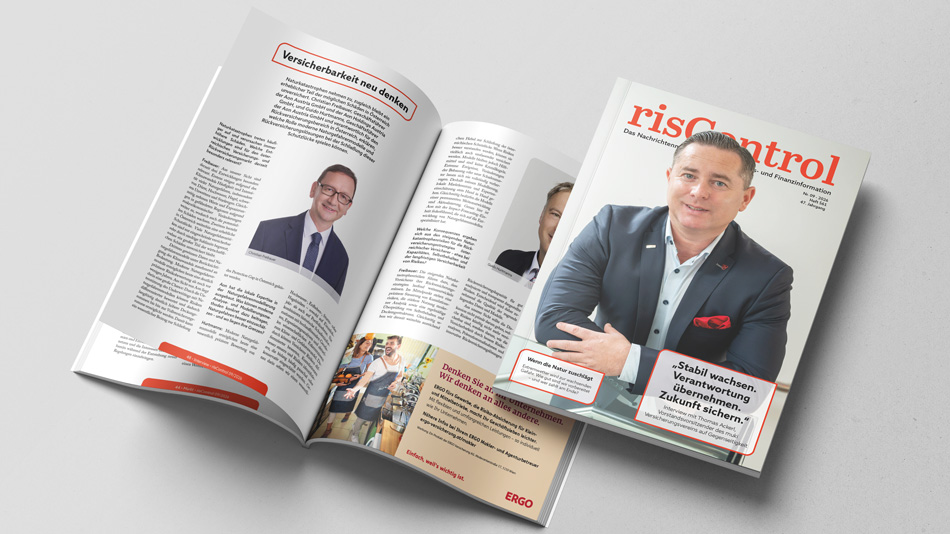
Naturkatastrophen nehmen zu, zugleich bleibt ein erheblicher Teil der möglichen Schäden in Österreich unversichert. Christian Freibauer, Geschäftsführer der Aon Austria GmbH und der Aon Holdings Austria GmbH, und Guido Hurtmanns, Geschäftsführer der Aon Austria GmbH und verantwortlich für den Rückversicherungsbereich in Österreich, erklären, welche Rolle moderne Naturgefahrenmodelle und Rückversicherungslösungen bei der Schließung dieser Schutzlücke spielen können.
Naturkatastrophen treten häufiger auf und verursachen immer höhere Schäden. Welche Entwicklungen sind für den österreichischen Versicherungs- und Rückversicherungsmarkt derzeit besonders relevant?
Christian Freibauer: Aus unserer Sicht sind derzeit drei Entwicklungen besonders relevant. Erstens steigen aufgrund des Klimawandels Häufigkeit und Intensität vieler Naturgefahren, insbesondere von Dürre, Hochwasser, Hagel, schweren Unwettern und Starkregen. Gleichzeitig nehmen Werte und Exponierungen in gefährdeten Regionen aufgrund makroökonomischer Veränderungen weiter zu, wodurch auch die potenziellen Schäden wachsen. Zweitens besteht in Österreich weiterhin eine erhebliche Schutzlücke. Viele Naturgefahrenrisiken sind nur eingeschränkt versicherbar oder durch niedrige Sublimits begrenzt, sodass ein großer Teil der wirtschaftlichen Schäden unversichert bleibt.
Drittens gewinnen Daten und Naturgefahrenmodelle unter Berücksichtigung des Klimawandels zunehmend an Bedeutung. Moderne Naturgefahrenmodelle ermöglichen heute eine deutlich präzisere Risikobewertung als noch vor wenigen Jahren. Aus Sicht von Aon liegt darin eine große Chance: Durch die Unterstützung des Underwritings mit Naturgefahrenmodellen können Risiken differenzierter bewertet und dadurch langfristig deutlich höhere Deckungssummen bis hin zur Vollversicherungssumme ermöglicht werden. Damit kann ein wesentlicher Beitrag zur Schließung des Protection Gap in Österreich geleistet werden.
Aon hat die lokale Expertise in der Naturgefahrenmodellierung ausgebaut. Was können moderne Analyse- und Modellierungsmethoden konkret dazu beitragen, Naturgefahren besser einzuschätzen – und wo liegen ihre Grenzen?
Guido Hurtmanns: Moderne Naturgefahrenmodelle ermöglichen heute eine wesentlich präzisere Bewertung von Hochwasser-, Erdbeben-, Sturm- oder Hagelrisiken – sowohl auf Einzelobjekt- als auch auf Portfolioebene. Sie kombinieren historische Schadeninformationen mit hochauflösenden Geodaten, Exponierungsanalysen und aktuellen wissenschaftlichen Erkenntnissen zum Klima- und Gefahrenwandel. Dadurch können Versicherer Risiken differenzierter bewerten, Kumulationen besser steuern und Risiken identifizieren, die bislang häufig pauschal oder konservativ eingeschätzt wurden.
Genau darin sehen wir einen wesentlichen Hebel zur Schließung der österreichischen Schutzlücke. Wenn Risiken besser verstanden werden, können sie vielfach auch umfassender versichert werden. Modelle bleiben jedoch Hilfsmittel und sind keine Kristallkugeln. Extreme Ereignisse, Veränderungen der Bebauung oder neue Schadenmuster lassen sich nie vollständig vorhersagen. Deshalb müssen Modellierung, lokale Marktkenntnis und Experteneinschätzung stets Hand in Hand gehen. Gleichzeitig bedürfen die Modelle einer permanenten Weiterentwicklung und Aktualisierung. Genau hier ist Aon mit der Impact-Forecasting-Einheit federführend, die sich auf die Entwicklung von Naturgefahrenmodellen spezialisiert hat.
Welche Konsequenzen ergeben sich aus den steigenden Naturkatastrophenrisiken für die Rückversicherungsstrategien österreichischer Versicherer – etwa bei Kapazitäten, Selbstbehalten und der langfristigen Versicherbarkeit von Risiken?
Christian Freibauer: Die steigenden Naturkatastrophenrisiken führen dazu, dass Versicherer ihre Rückversicherungsstrategien laufend weiterentwickeln müssen. Im Mittelpunkt stehen eine präzisere Steuerung von Kumulationsrisiken, die stärkere Nutzung moderner Analytik sowie eine regelmäßige Überprüfung von Selbstbehalten und Deckungsstrukturen. Gleichzeitig sehen wir derzeit weiterhin ausreichend Rückversicherungskapazität für gut analysierte und transparent dargestellte Risiken. Entscheidend wird daher zunehmend die Qualität der zugrunde liegenden Daten und Modelle.
Lesen Sie mehr dazu in der risControl Print Ausgabe 09 2026.