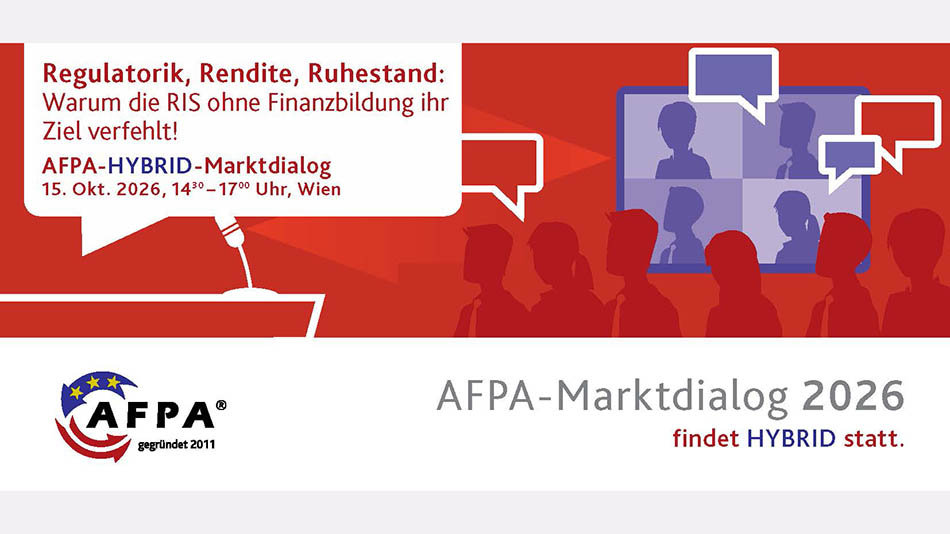
„Regulatorik, Rendite, Ruhestand: Warum die RIS ohne Finanzbildung ihr Ziel verfehlt“
Die demographische Entwicklung und die steigende Lebenserwartung stellen alle nationalen Pensions- und Gesundheitssysteme in Europa vor große Herausforderungen.
EIOPA, die Europäische Versicherungsaufsicht hat das Schließen der daraus resultierenden Versorgungslücken, der s.g. „protection gaps“ in ihrem aktuellen Arbeitsprogramm zum Ziel gemacht. AFPA hat bereits im Vorjahr mit Experten diskutiert, ob Steuervorteile für private und berufliche Vorsorge diese protection gaps schließen können. Deren Ansichten, Überlegungen samt Praxisbeispielen haben wir topaktuell in einem Flyer zusammengestellt, den Sie hier herunterladen können.
AFPA als Impulsgeber: Von der Problem-Analyse zur Lösung!
Die private und betriebliche Altersvorsorge ist in Österreich unterentwickelt. Das zeigen internationale Vergleiche (mögliches Vorbild könnten hier die Niederlande sein – siehe obigen Flyer) ganz deutlich auf. Viele Menschen treffen Anlageentscheidungen ohne ausreichendes Wissen. Sicherheit wird mit Sparbuch verwechselt, trotz stetigem Realverlust durch niedrige Zinsen und hoher Inflation.Konkrete Zahlen: Laut Auswertung der Österreichischen Nationalbank (2025/09) liegt ein Großteil des Geldvermögens österreichischer Haushalte (194 Mrd. Euro bzw. 23 %) auf täglich fälligen, kaum verzinsten Sparbüchern und -konten. Insgesamt entfallen 37 % des Vermögens auf Einlagen – deutlich mehr als gebundene Formen – womit unverzinste Sparformen weiterhin dominieren. Zusammengefasst: Österreich spart viel, sorgt aber zu wenig vor. Milliarden liegen auf niedrig verzinsten Konten, während die private Altersvorsorge hinter dem Bedarf zurückbleibt. Die Folge sind wachsende Vorsorgelücken und ein reales Risiko von Altersarmut.
Mit der Retail Investment Strategy (kurz RIS) will die EU den Zugang zu Kapitalmarktprodukten zwar verbessern und private Veranlagung fördern. Jedoch ohne ausreichende Finanzbildung droht dieser neue Rahmen jedoch wirkungslos zu bleiben, denn: Viele Menschen treffen Anlageentscheidungen ohne ausreichendes Wissen. Sicherheit wird mit Sparbuch verwechselt – trotz Realverlust.
Zentrale Frage: Wie viel Finanzbildung braucht eine funktionierende private Altersvorsorge?
Und welche Rolle spielt sie im Zusammenspiel mit Regulierung, Beratung und steuerlichen Anreizen? Das wird beim heurigen AFPA-Marktdialog mit ausgewählten Experten diskutieren und aufzeigen, dass Finanzbildung ein Schlüsselfaktor für verstärktes Problembewusstsein und damit vermehrte private und betriebliche Altersvorsorge ist.
am 15.10.2026 von 14:30 bis 17:00 Uhr im Novotel Hauptbahnhof Wien, oder mittels Web-Zuschaltung via TEAMS.
Am Podium Michael Herzhofer, AFPA Obmann Geschäftsführer Secura Versicherungsmakler Gruppe, Mag. Christian Prantner, Leiter Finanzdienstleistungen (Banken, Versicherungen) Arbeiterkammer Wien, MMag. Dr. Martin Ramharter, Legist für Versicherungsrecht im Bundesministerium für Finanzen und Patrick Lobis Vertreter der Europäischen Kommission in Österreich.
Bitte um Anmeldung unter gw@afpa.at ! Die gesamt Veranstaltung findet HYBRID statt. Geben Sie bitte bekannt, ob Sie vor ORT oder ONLINE teilnehmen möchten.