Der Wiener Versicherungsrechtstag zeigte, wie eng Vertragsgestaltung, Beratung und die Durchsetzung von Ansprüchen miteinander verbunden sind. Die Praxisfälle und Diskussionen machten deutlich, dass selbst vertraute Bedingungen neue Abgrenzungsfragen aufwerfen können. Gerade der Austausch zwischen Wissenschaft, Justiz, Versicherungswirtschaft und Vermittlung bot dabei unterschiedliche Perspektiven auf Fragen, die den Berufsalltag unmittelbar betreffen.
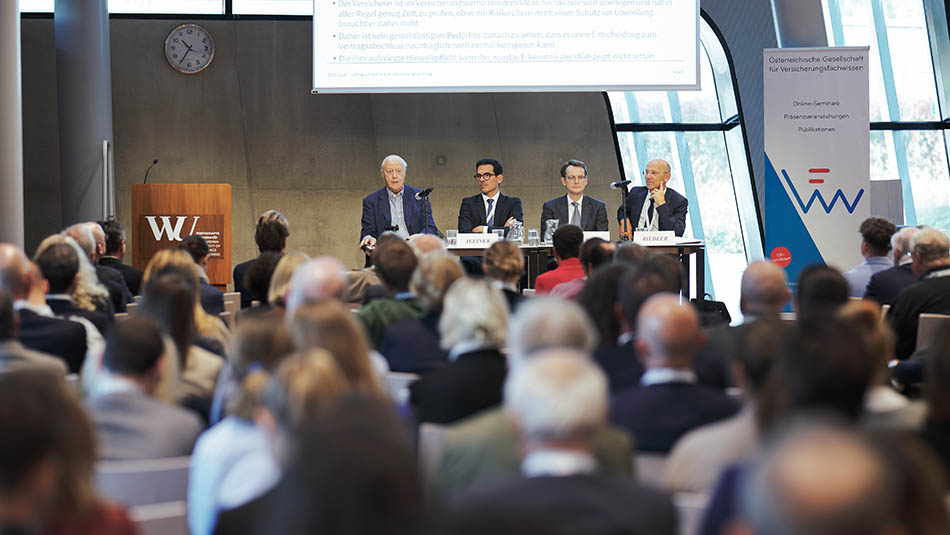
Am 15. Oktober veranstalteten das Institut für Zivil- und Zivilverfahrensrecht der WU Wien und die Österreichische Gesellschaft für Versicherungsfachwissen (GVfW) den Wiener Versicherungsrechtstag am Campus WU und online. Nach der Begrüßung durch Univ.-Prof. Dr. Stefan Perner und GVfW-Geschäftsführerin Mag. Katharina Trampisch führten Univ.-Prof. Dr. Andreas Riedler und Mag. Maria Althuber-Griesmayr durch das Programm. Mit dem Schwerpunkt Versicherungsprozess rückte heuer auch die Frage in den Vordergrund, welche Voraussetzungen für die erfolgreiche Durchsetzung eines Anspruchs erfüllt sein müssen.
Wie entscheidend die genaue Betrachtung eines Schadenfalls und der vereinbarten Bedingungen ist, zeigte Hofrat Mag. Georg Jelinek, der kurzfristig für die erkrankte Hofrätin Mag. Daniela Fitz einsprang. Seine Beispiele aus der Reisekranken- und Haushaltsversicherung veranschaulichten, wo Kundenerwartungen und vereinbarter Versicherungsschutz auseinandergehen können. So schließt eine bestehende Erkrankung eine akut notwendig gewordene Behandlung auf Reisen nicht automatisch vom Versicherungsschutz aus. Umgekehrt bedeutet die Verwahrung eines Hardware-Wallets in der Wohnung nicht, dass die damit verwalteten digitalen Vermögenswerte von der Haushaltsversicherung erfasst sind.
An die Frage nach dem Umfang des vereinbarten Schutzes knüpfte em. o. Univ.-Prof. Dr. Attila Fenyves mit der Reichweite einzelner Ausschlüsse an. Bei einem Motorradunfall auf einer Rennstrecke erfasste der Ausschluss für motorsportliche Wettbewerbe nach der Entscheidung des OGH auch die Aufwärmrunde. Doch auch alltägliche Nutzungssituationen können unerwartete Deckungslücken aufwerfen, wie der Schaden an einem fremden Anhänger verdeutlichte. Obwohl dieser einem Dritten gehörte, griff im konkreten Vertrag der Ausschluss für Schäden am versicherten Fahrzeug, weil Zugfahrzeug und Anhänger als Betriebseinheit betrachtet wurden. Neben der Auslegung beschäftigte Fenyves die inhaltliche Zulässigkeit von Regelungen. Ausgehend von der Aufhebung des § 12 Abs. 3 VersVG vertrat er die Auffassung, dass ein ausdrücklicher Hinweis eine inhaltlich unzulässige Regelung nicht rechtfertigen könne.
Während die Rechtsprechung die Grenzen bestehender Verträge auslotet, verändern europäische Vorgaben die Rahmenbedingungen für den Vertrieb. Mag. Susanne Hofer vom VVO erläuterte diese Entwicklung am Beispiel der RIS. Dem Erhalt unterschiedlicher Vergütungsmodelle als positivem Verhandlungsergebnis stehen zusätzliche Anforderungen insbesondere bei Versicherungsanlageprodukten gegenüber. Die Prüfung von Kosten, Leistung und Kundennutzen wird umfassender; zugleich steigen die Anforderungen an Kundeninformation und Vertriebsprozesse. Viele Details werden noch ausgearbeitet. Mit KI im Vertrieb und der künftigen Absicherung von Naturkatastrophenrisiken kommen weitere regulatorische Fragen hinzu. Hofer verband ihren Überblick daher mit einem grundsätzlichen Anspruch: „Europa sollte sich nicht selbst ins Off regulieren, sondern wirklich mit Maß und Ziel hier entsprechend walten.“
Lesen Sie mehr in der nächsten risControl Print Ausgabe.