Wer haftet für Fehler der KI? Priv.-Doz. Dr. Isabelle Vonkilch, LL.M., von der WU Wien widmete sich anschließend der Haftung beim Einsatz künstlicher Intelligenz im Versicherungsvertrieb. KI könne bei der Bedarfs- und Marktanalyse, beim Produktvergleich sowie bei der Prüfung von Polizzen und Versicherungsbedingungen unterstützen. Die Verantwortung für das Ergebnis bleibe jedoch beim Versicherungsmakler.
Als Sachverständige unterliegen Versicherungsmakler besonderen Sorgfaltspflichten. Dieser Maßstab gilt auch dann, wenn KI als Hilfsmittel eingesetzt wird. Übernimmt ein Makler fehlerhafte oder unvollständige Ergebnisse ungeprüft in seine Beratung, kann daraus eine Haftung entstehen.
Vonkilch verdeutlichte dies am Beispiel eines E‑Bikes im Wert von 10.000 Euro: Fragt die KI bei der Bedarfsanalyse lediglich, ob ein Fahrrad vorhanden ist, aber nicht nach Art und Wert, könnte eine Deckungsgrenze von beispielsweise 3.000 Euro übersehen werden. Verwendet der Makler diesen Fragenkatalog ungeprüft, droht eine Deckungslücke, für die er haftbar gemacht werden könnte.
Dasselbe gilt bei unvollständigen Marktanalysen oder fehlerhaften Auskünften zu Versicherungsbedingungen. Eine KI kann Produkte und Klauseln übersehen oder Inhalte dazuerfinden. Vonkilchs zentrale Botschaft: „Sie sollten KI-generierte Informationen nicht einfach blind übernehmen und an den Kunden weiterleiten.“ Plausibilität, Vollständigkeit und Aktualität der Ergebnisse müssen weiterhin fachlich kontrolliert werden.
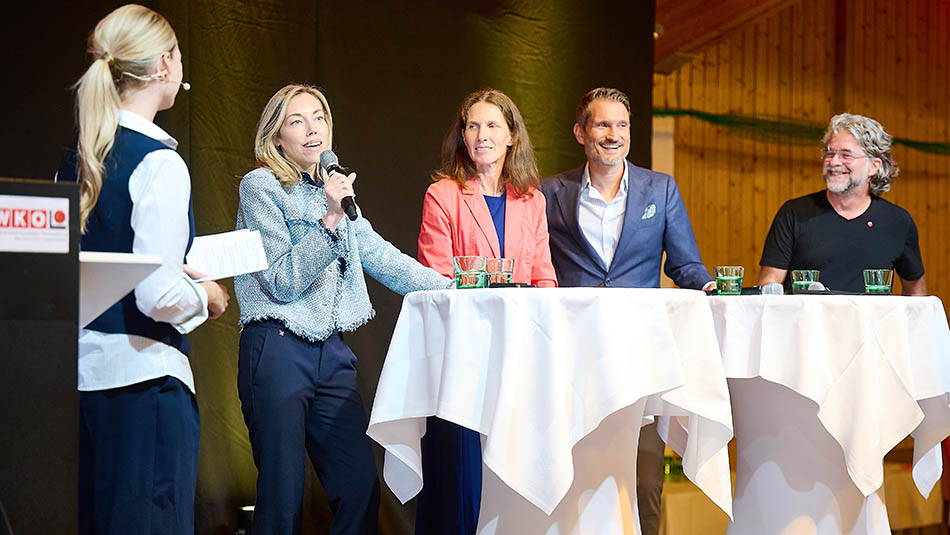
Nicht nur ein IT-Thema In der anschließenden Podiumsdiskussion vertieften Timo Kreitmair von Hiscox, Kerstin Keltner, Verena Becker von der Bundessparte Information und Consulting der Wirtschaftskammer Österreich sowie Philip Steiner, Leiter des Arbeitskreises Digitalisierung im Fachverband, die praktischen Konsequenzen. Ein gemeinsamer Tenor: Cybersecurity ist kein einmaliges Projekt und kann auch nicht vollständig an einen IT-Dienstleister ausgelagert werden. Sie ist ein laufender Teil des betrieblichen Risikomanagements.
Genannt wurden unter anderem Multifaktor-Authentifizierung, Passwortmanager, regelmäßige Back-ups, Mitarbeiterschulungen, Schwachstellenanalysen und vorbereitete Notfallpläne. Eine Cyberversicherung könne diese Maßnahmen nicht ersetzen, sondern müsse Prävention, Soforthilfe und Versicherungsschutz miteinander verbinden.
Timo Kreitmair betonte, dass der klassische Produktverkauf mit Prämie und Deckungssumme im Cyberbereich nicht mehr ausreiche. Das Risiko könne den gesamten Betrieb treffen und müsse daher auch in der Beratung entsprechend umfassend behandelt werden. Sein pointiertes Bild für die künftige Rolle des Berufsstands: Versicherungsmakler sollten sich beim Thema Cyber „als digitalen Notarzt ein Stück weit verstehen“.