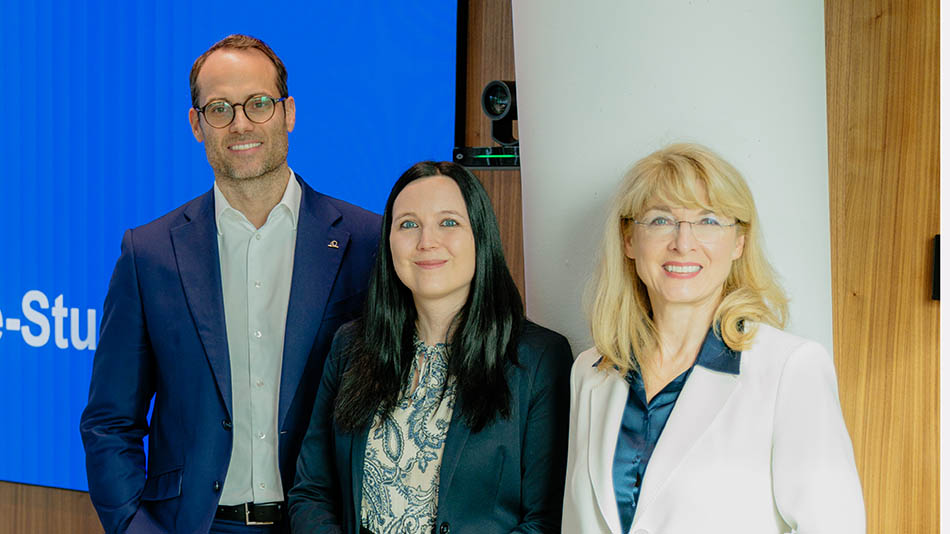
Die demografische Entwicklung erhöht den Handlungsdruck zur privaten Vorsorge. Konkrete Maßnahmen werden jedoch seltener umgesetzt als noch vor einem Jahr. Das zeigt eine aktuelle UNIQA-Studie.
Das grundsätzliche Bewusstsein für die Wichtigkeit der finanziellen Vorsorge ist vorhanden, wie die Studie zeigt, für die mehr als 3.000 Personen zwischen 16 und 60 Jahren repräsentativ befragt wurden. Fast drei Viertel der Befragten halten finanzielle Vorsorge für wichtig. Dennoch haben nur noch 34 Prozent konkrete Vorsorgemaßnahmen getroffen. 2021 waren es noch 44 Prozent, im Vorjahr 37 Prozent. Der Anteil ist damit innerhalb von fünf Jahren um zehn Prozentpunkte gesunken. Als Erklärung für den Rückgang führen die Studienautoren die angespannte finanzielle Situation der privaten Haushalte an. „In diesem Jahr sind die finanziellen Belastungen deutlich spürbarer, was in vielen Fällen dazu führt, dass man sich stärker mit kurzfristigen Themen befassen muss und nicht zur Beschäftigung mit der eigenen finanziellen Vorsorge kommt“, erklärt Martina Zöchner, Senior Research Consultant beim Marktforscher Reppublika Research & Analytics. Die Studienergebnisse passen zu dieser Einschätzung: Nur 53 Prozent beurteilen ihre finanzielle Lage als gut, nach 59 Prozent im Vorjahr. Lediglich 45 Prozent könnten bei einem Verlust ihrer Haupteinnahmequelle ihre laufenden Kosten mindestens drei Monate lang decken. Bei einer vergleichbaren OECD-Erhebung 2022 waren es noch 58 Prozent.
Wissenslücken bei Pension und Finanzprodukten
Neben dem finanziellen Spielraum fehlt es vielfach an Wissen. Nur 13 Prozent wissen über die steuerlichen Vorteile von Lebensversicherungen Bescheid. Mehr als 40 Prozent haben zudem noch nie gehört, dass bei langfristig genutzten Lebensversicherungen steuerliche Vorteile möglich sind. Elf Prozent können die durchschnittliche Nettoersatzrate, also das Verhältnis der Pension zum letzten Nettoeinkommen, korrekt oder annähernd richtig einschätzen. Auch über die eigene Pension wissen viele wenig: Lediglich 17 Prozent haben ihre voraussichtliche staatliche Pension bereits selbst berechnet oder berechnen lassen.
Auch die Selbsteinschätzung des eigenen Finanzwissens ging in diesem Jahr zurück. 26 Prozent schätzen ihre Kenntnisse zu Finanz- und Veranlagungsthemen als hoch oder eher hoch ein. Im Vorjahr waren es noch 31 Prozent. Der Unterschied zwischen den Geschlechtern ist erheblich: 34 Prozent der Männer, aber nur 18 Prozent der Frauen beurteilen ihr Finanzwissen positiv. „Ein möglicher Grund für den Rückgang bei der Selbsteinschätzung des Finanzwissens könnte paradoxerweise sein, dass die Menschen mehr darüber lesen und daher auch kritischer gegenüber dem eigenen Wissen sind“, erklärt Bettina Fuhrmann, Leiterin des Kompetenzzentrums für Finanzbildung und des Instituts für Wirtschaftspädagogik an der WU Wien.
Persönliche Beratung bleibt trotz KI wichtig
Künstliche Intelligenz wird zunehmend für Finanzthemen genutzt: Mehr als ein Drittel lässt sich damit Finanzbegriffe erklären, mehr als ein Viertel vergleicht Anlageformen oder bereitet finanzielle Entscheidungen vor. Allerdings traut sich nur rund ein Drittel zu, die Verlässlichkeit der Antworten einzuschätzen. Als Risiken gelten vor allem falsche Informationen und Entscheidungen, deren Hintergründe nicht ausreichend verstanden werden.
Die persönliche Beratung genießt deshalb weiterhin einen hohen Stellenwert bei komplexen Finanz- und Versicherungsthemen, sowie der Unterstützung bei langfristigen Vorsorgeentscheidungen. „Bei all diesen Themen wird persönliche Beratung ganz eindeutig stärker eingeschätzt als KI“, so Zöchner. 70 Prozent würden sich vor dem Abschluss eines konkreten Finanz- oder Versicherungsprodukts trotz vorheriger KI-Information zusätzlich persönlich beraten lassen. 38 Prozent wollen dies auf jeden Fall tun. Bei widersprüchlichen Empfehlungen würden nur neun Prozent eher der KI folgen, während 44 Prozent der persönlichen Beratung vertrauen würden. Rund ein Drittel würde weitere Informationen oder eine unabhängige dritte Einschätzung suchen. Für professionelle Vorsorgeberatung wären grundsätzlich 45 Prozent bereit, etwas zu bezahlen. Besonders hoch ist dieser Anteil bei den 18- bis 29-Jährigen (62 Prozent).
Abschließend meint René Knapp, Vorstand für Personenversicherungen bei der UNIQA: „Es mangelt nicht am Interesse, sondern an Orientierung.“ Die Grundlage, um diese zu verbessern und konkrete Handlungsmöglichkeiten aufzuzeigen, sei Finanzwissen.